


 ul. Aleje Jerozolimskie 96, 00-807 Warszawa


Ubezpieczenie Zdrowotne Medicover to propozycja 2. największego operatora medycznego w Polsce, a zarazem ubezpieczyciela. Najważniejsze, żeby odpowiedzieć sobie na pytanie, dla kogo – czy dla mnie? – jest to ubezpieczenie zdrowotne.
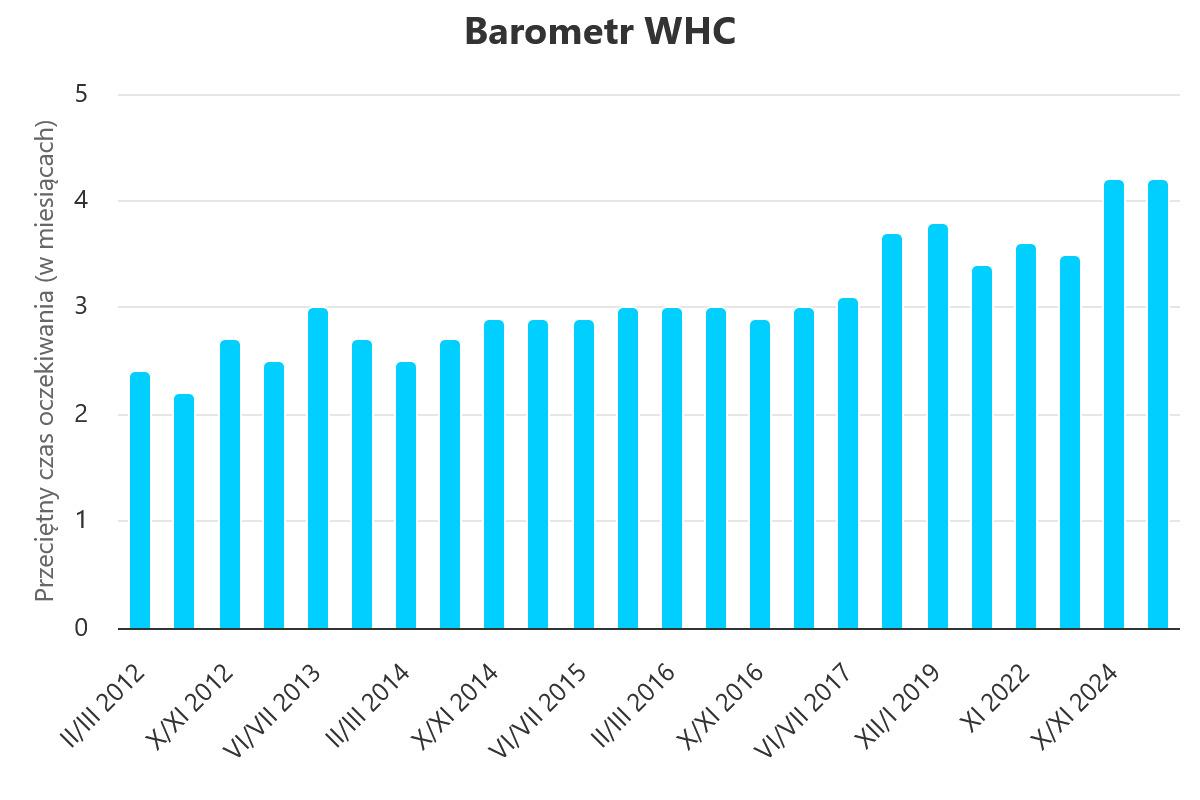
Odpowiedź na pytanie, dla kogo jest to ubezpieczenie, zależy. Naszym zdaniem, od tego, czy możemy sobie pozwolić na oczekiwanie na wizytę u lekarza specjalisty w państwowym systemie zdrowia średnio nawet 4,2 miesiąca. Czy jednak wolimy umawiać się do lekarzy specjalistów niemalże od razu? A także jak długo i na jakie badania diagnostyczne możemy czekać. Przeanalizujemy ubezpieczenie od Medicover pod kątem dostępności w różnych wariantach lekarzy specjalistów, a także badań diagnostycznych.
Poniższy Barometr WHC pokazuje, jak wydłuża się średnia oczekiwania na wizytę dla wszystkich specjalizacji.
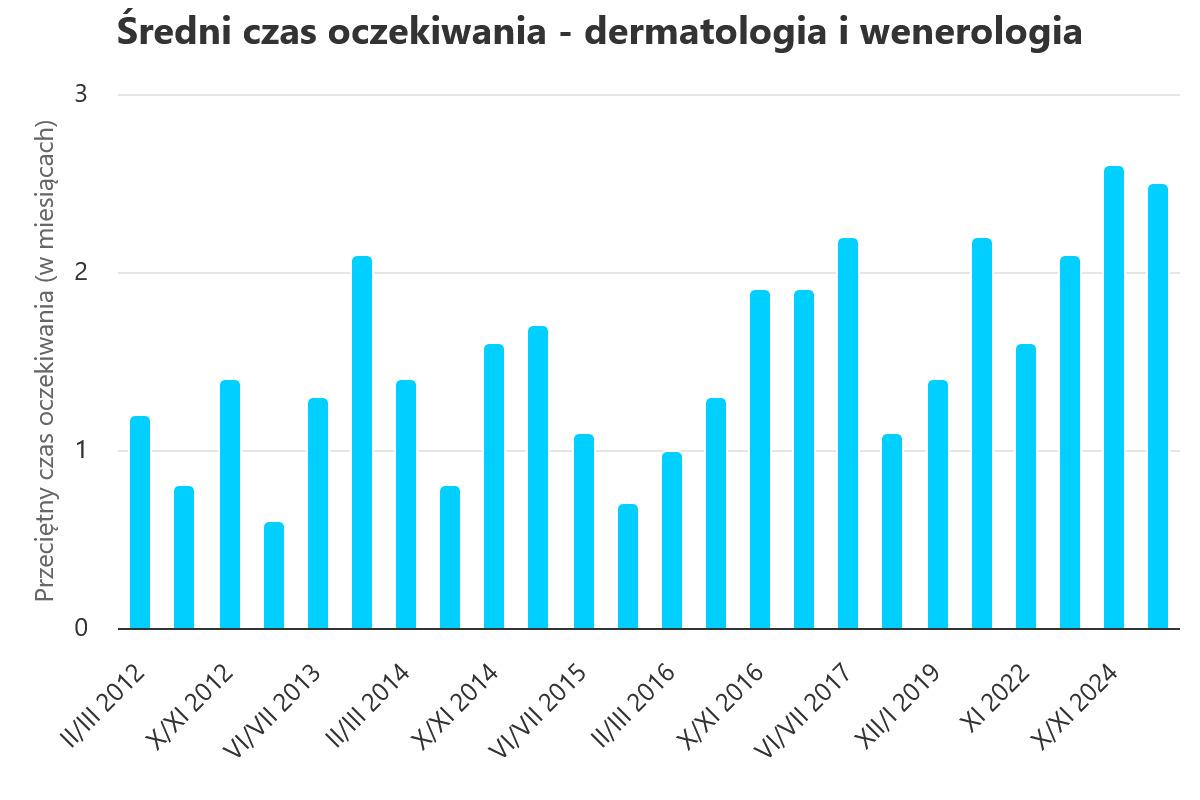
Z kolei poniżej wybrana specjalizacja, dermatologia, gdzie czas oczekiwania to ok. 2,5 miesiąca w NFZ.
Kiedy wiemy, że czas jest tym, co zyskujemy, kolejnym pytaniem będzie: ile mnie to będzie kosztować? W kolejnych akapitach przedstawimy specyfikację pakietów i omówimy ich zawartość. Pamiętajmy też, że oprócz ochrony dla siebie możesz zapewnić ochronę także dla Twoich bliskich.
Przejdźmy zatem do omówienia pakietów.
Czym są tzw. Pakiety medyczne w ubezpieczeniu Medicover?
W ubezpieczeniach zdrowotnych Medicover tzw. pakiety medyczne to z góry zdefiniowane, wszechstronne zestawy świadczeń, które precyzyjnie określają zakres opieki medycznej przysługującej ubezpieczonemu. Te pakiety są formalnie rodzajem ubezpieczenia zdrowotnego. Nie jest to zawsze oczywiste, ponieważ podobne „abonamenty” do lekarzy specjalistów można kupić w formie umowy cywilnoprawnej, zawieranej bezpośrednio między Tobą a placówką na czas określony (najczęściej 12-24 miesięcy).
Mechanizm ubezpieczeń w Medicover opiera się na hierarchicznym modelu zakresów (np. Standard, Classic, Medium, Complex, Elite czy Platinum), w którym każdy kolejny wariant rozszerza liczbę dostępnych specjalizacji, badań i zabiegów, włączając usługi dodatkowe, takie jak wizyty domowe, rehabilitacja czy opieka szpitalna.
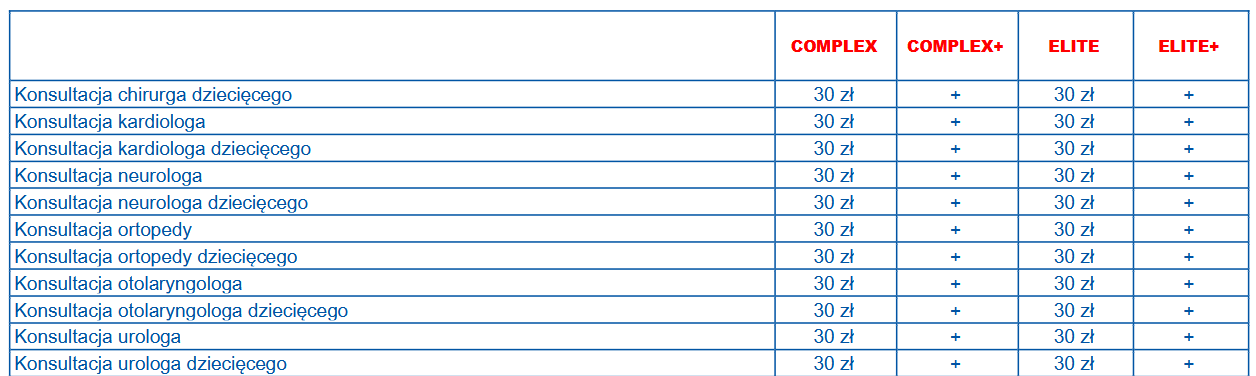
Dodatkowo warto wiedzieć, że są Pakiety +. Ten znaczek plusa oznacza, że NIE obowiązują w danym pakiecie dopłaty, np. do wizyt lekarskich.
Przykład budowania pakietów:
- Pakiet Standard – 9 lekarzy specjalistów w abonamencie
- Pakiet Classic – 21 lekarzy specjalistów
- Pakiet Medium – 33 lekarzy specjalistów
- Pakiet Complex – 70 lekarzy specjalistów
Medicover oferuje 15 różnych pakietów ubezpieczenia zdrowotnego. 11 pakietów dla dorosłych i 4 pakiety „Maluszek” dla dzieci.
Kluczową cechą tego systemu jest elastyczność finansowa: warto pamiętać, że działa to na odwrót, niż można by intuicyjnie sądzić. Te warianty bez znaku „+” oferują obniżoną składkę miesięczną, ale wymagają wniesienia niewielkiej, stałej opłaty (np. 15–30 zł) przy każdej wizycie czy badaniu.
Wersje oznaczone znakiem „+” (np. Standard+, Complex+) to pakiety „pełne” – są droższe w miesięcznej składce, ale wszystkie objęte nimi usługi są realizowane w placówce bez żadnych dodatkowych dopłat .
Dzięki temu mechanizmowi ubezpieczony może świadomie wybrać, czy woli niższy stały koszt abonamentu, czy też maksymalną przewidywalność wydatków przy każdym kontakcie z lekarzem, zachowując priorytetowy dostęp do szerokiej sieci placówek Medicover i partnerów.
Przykładowy zakres ochrony i dopłaty do konsultacji:
Dlaczego pakiety są podzielone na Plus i Classic?
Wydawało nam się to zgubne i wręcz niemarketingowe: „Jak to? – dopłacać do pakietu?” Ale paradoksalnie stosowanie dopłat może obniżyć koszty pakietu dla części osób. Medicover stosuje ten zabieg, aby obniżyć barierę wejścia dla osób, które rzadko korzystają z opieki medycznej (wybierają tańszy abonament „z dopłatami”), jednocześnie dając pełen komfort osobom, które wolą zapłacić więcej z góry i mieć gwarancję, że przy każdej wizycie nie poniosą już żadnych dodatkowych kosztów (wersje z „+”). Podsumowując, mamy wybór.
Pakiety medyczne Standard i Classic – opis i kiedy wybrać?
Pakiety Standard oraz Classic w Medicover Ubezpieczenia to fundament prywatnej opieki medycznej. W świecie ubezpieczeń zdrowotnych te warianty nie służą do leczenia wszystkich chorób, ale są traktowane jako „szybka polisa ratunkowa”. Ich głównym zadaniem jest błyskawiczne wyciągnięcie pacjenta z nagłych, codziennych kłopotów zdrowotnych – takich jak sezonowa grypa, nagłe zapalenie zatok, potrzeba zdobycia e-recepty czy pilne wystawienie zwolnienia lekarskiego (L4) bez konieczności spędzania pół dnia w zatłoczonej publicznej przychodni.
Co dokładnie zawierają te pakiety? (Kluczowe cechy)
- Dostęp do lekarzy pierwszego kontaktu bez limitu: To najważniejszy punkt programu. Masz gwarantowany, nielimitowany dostęp do internisty, lekarza rodzinnego oraz pediatry. Konsultacje odbywają się stacjonarnie lub w formie e-wizyt (czat, wideo, telefon), gdzie czas oczekiwania na połączenie z lekarzem po zgłoszeniu w aplikacji wynosi często zaledwie kilkanaście minut.
- Podstawowa paleta specjalistów: W zależności od dokładnej podwersji umowy, pakiety te otwierają drzwi do podstawowych specjalizacji lekarskich (zazwyczaj od 5 do 7 kluczowych lekarzy). Oprócz internisty i pediatry, pacjent może bez skierowania skorzystać z pomocy m.in. ginekologa, chirurga ogólnego czy okulisty.
- Bazowy pakiet diagnostyczny: Abonament w pełni pokrywa koszty podstawowych, rutynowych badań, które lekarz zleca podczas pierwszej wizyty. Znajdziesz tu pełną analitykę laboratoryjną (m.in. morfologia krwi, badanie ogólne moczu, OB, CRP, poziom glukozy, cholesterol), podstawowe badanie EKG oraz standardowe prześwietlenia rentgenowskie (RTG) i podstawowe USG.
- Obsługa przez intuicyjną aplikację: Pełne zarządzanie kontem, rezerwacja terminów, podgląd wyników badań online oraz dostęp do recept bez wychodzenia z domu.
Analiza opłacalności: Kiedy wybrać ten wariant?
- Wpływ na domowy budżet: 💳 Zaledwie ok. 1% do 2% średniego wynagrodzenia krajowego netto. Kwotowo są to najbardziej budżetowe rozwiązania na rynku, których cena dla jednej osoby najczęściej zamyka się w przedziale od kilkudziesięciu do około 150 złotych miesięcznie. Nie jest to może przysłowiowa złotówka dziennie, ale tego typu oferty ze względu na inflację od wielu już lat nie są dostępne na rynku.
- Wskaźnik Cena do Jakości: ⭐️⭐️⭐️⭐️ (4/5) – Wybitnie wysoki stosunek korzyści do ceny dla osób, które rzadko chorują. Koszt miesięcznej składki jest porównywalny z ceną jednej prywatnej wizyty u internisty na wolnym rynku (która obecnie kosztuje średnio 200–250 zł). Pakiet zwraca się więc finansowo już przy zgłoszeniu się do lekarza zaledwie 3-4 razy w roku.
- Dla kogo to idealne rozwiązanie?: To doskonały wybór dla singli, studentów oraz młodych, aktywnych zawodowo osób (freelancerów, osób na kontraktach B2B), którzy cieszą się dobrym zdrowiem i przez cały rok praktycznie nie oglądają lekarzy. Kupują ten pakiet nie po to, by robić skomplikowane rezonanse, ale dla „świętego spokoju”. Chcą mieć pewność, że gdy dopadnie ich angina, ból zęba czy zapalenie pęcherza, natychmiast dostaną diagnozę, receptę i L4 do pracy, zamiast marnować czas w kolejkach w przychodni rejonowej. To także świetna, tania opcja na start dla osób, które chcą przetestować, jak działa prywatna opieka Medicover, zanim zdecydują się na droższe plany.
Pakiety medyczne Medium i Complex – opis i kiedy wybrać?
Wybór prywatnej opieki medycznej to dla większości rodzin decyzja czysto matematyczna. Jeśli pakiety podstawowe (Standard i Classic) traktujemy jak „polisę na wypadek kataru czy nagłego L4”, to progi Medium oraz Complex stanowią tzw. rynkowy złoty środek. To propozycja dla osób, które nie chcą być zaskoczone nagłym wydatkiem kilkuset złotych na rezonans, usunięcie znamienia u dermatologa czy pilną wizytę u endokrynologa. Przejście z pakietu podstawowego na średni to przede wszystkim drastyczny skok w liczbie dostępnych lekarzy oraz zniesienie limitów na kluczowe badania obrazowe.
Co dokładnie zawierają te pakiety? Kluczowe cechy
- Zwiększona liczba specjalistów: W ubezpieczeniach Medicover pakiet Medium otwiera drzwi do około 33 lekarzy specjalistów, natomiast wariant Complex rozszerza tę listę do zestawu od 62 do aż 70 specjalizacji. Oznacza to, że w cenie abonamentu masz m.in. kardiologa, alergologa, neurologa, endokrynologa, dermatologa, chirurga czy ortopedę – bez żadnych skierowań od lekarza POZ.
- Koniec z dopłacaniem za diagnostykę: Dostajesz nielimitowany dostęp do zaawansowanych badań. W pakiecie Complex nie płacisz dodatkowo za drogie procedury diagnostyczne, takie jak rezonans magnetyczny (MRI), tomografia komputerowa (TK), endoskopia (kolonoskopia, gastroskopia) oraz pełen zestaw badań ultrasonograficznych (USG piersi, tarczycy, jamy brzusznej, Doppler).
- Zabiegi ambulatoryjne i chirurgia jednego dnia: Pakiety te pokrywają koszty drobnych zabiegów chirurgicznych, dermatologicznych czy okulistycznych, które lekarz może wykonać bezpośrednio w gabinecie (np. wycięcie zmiany skórnej, zamrażanie, płukanie uszu).
- Wsparcie w nagłych wypadkach: Otrzymujesz nielimitowaną pomoc wyjazdową (wizyty domowe lekarza i pielęgniarki w razie ostrego zachorowania) oraz dostęp do ostrego dyżuru medycznego.
Analiza opłacalności: Kiedy wybrać ten wariant?
- Wpływ na domowy budżet: 💳 Ok. 3% do 5% średniego wynagrodzenia krajowego netto (przy założeniu zakupu pakietu dla jednej osoby dorosłej lub atrakcyjnej składki za pakiet partnerski/rodzinny). Kwotowo ceny tych pakietów na rynku oscylują zazwyczaj w granicach 250–450 zł miesięcznie. W Medicover to od 210 zł z dopłatami do 330 zł za pakiet bez dopłat z 70 lekarzami specjalistami.
- Wskaźnik Cena do Jakości: ⭐️⭐️⭐️⭐️⭐️ (5/5) – To jeden z najbardziej opłacalnych progów ubezpieczenia na rynku. Koszt rocznego abonamentu „zwraca się” całkowicie już przy odbyciu kilku wizyt u drogich specjalistów (np. endokrynolog + endokrynolog dziecięcy) i wykonaniu jednego rezonansu lub tomografii na własną rękę.
- Dla kogo to idealne rozwiązanie?: To doskonały wybór dla rodziców, u których dzieci w wieku przedszkolnym regularnie łapią infekcje, co wymaga natychmiastowego kontaktu z pediatrą, laryngologiem lub alergologiem. To także pakiet stworzony dla aktywnych trzydziesto- i czterdziestolatków, którzy żyją w ciągłym stresie, uprawiają sport (ryzyko kontuzji i potrzeba ortopedy) oraz chcą regularnie monitorować stan zdrowia (np. tarczycę, serce) za pomocą zaawansowanych badań laboratoryjnych i obrazowych. Kupujesz ten pakiet, gdy chcesz mieć absolutną pewność, że w promieniu 15 minut od domu masz pełną infrastrukturę medyczną, a Twoje dziecko lub partner dostanie pomoc w kilka godzin, a nie miesięcy.
Pakiety medyczne Elite i Elite+ – opis i kiedy wybrać?
Jeśli pakiety podstawowe i średnie są rozsądnym kompromisem pomiędzy ceną a zakresem usług, to linie Elite oraz Elite+ w Medicover Ubezpieczenia stanowią medyczny ekwiwalent klasy premium „all-inclusive”. To segment medycyny bezkompromisowej, w którym znika większość barier administracyjnych, limitów kwotowych czy skierowań. Pakiety te zostały zaprojektowane tak, aby całkowicie przejąć odpowiedzialność za zdrowie pacjenta – od prostej e-recepty, przez zaawansowaną diagnostykę genetyczną i obrazową, aż po planowe operacje i pobyt w komfortowych warunkach szpitalnych.
Co dokładnie zawierają te pakiety? (Kluczowe cechy i konkrety)
- Brak limitów specjalizacyjnych: Otrzymujesz nielimitowany dostęp do wszystkich dostępnych na rynku specjalizacji lekarskich (ponad 70–80 obszarów medycyny). Co kluczowe, wariant Elite+ znosi ograniczenia dostępności do najbardziej obleganych i elitarnych profesorów czy docentów nauk medycznych – umawiasz się bezpośrednio do najlepszych autorytetów w kraju bez dodatkowych opłat.
- Zaawansowana, droga diagnostyka bez barier: Masz w cenie nielimitowane, najbardziej kosztowne badania na rynku. Mowa tutaj o rezonansie magnetycznym (MRI) z kontrastem, tomografii komputerowej (TK), zaawansowanej endoskopii w znieczuleniu ogólnym, a także pełnej diagnostyce kardiologicznej (próby wysiłkowe, Echo serca, Holter EKG/ciśnieniowy) oraz badaniach histopatologicznych i genetycznych.
- Kompleksowa rehabilitacja i zdrowie psychiczne: Pakiety Elite mocno stawiają na jakość życia i powrót do sprawności. Zawierają bardzo szerokie limity lub całkowity brak limitów na zabiegi fizjoterapeutyczne, rehabilitację ruchową, a także nielimitowane konsultacje u psychologów, psychiatrów oraz psychoterapeutów.
- Pion Szpitalny i Chirurgia (Elite+): To najważniejszy wyróżnik najwyższej opcji. Pakiet pokrywa koszty planowego leczenia szpitalnego, operacji chirurgicznych (np. ortopedycznych, ginekologicznych) w prywatnych szpitalach Medicover, w tym pełną opiekę pooperacyjną, leki oraz pobyt w komfortowej sali o podwyższonym standardzie.
Analiza opłacalności: Kiedy wybrać ten wariant?
- Wpływ na domowy budżet: 💳 Ok. 8% do 12% średniego wynagrodzenia krajowego netto (w zależności od wybranej opcji indywidualnej lub rodzinnej). Kwotowo są to wydatki rzędu od kilkuset do nawet ponad tysiąca złotych miesięcznie za osobę, co stanowi już zauważalną pozycję w comiesięcznym zestawieniu kosztów. To propozycja dla osób, które mogą sobie pozwolić na większy wydatek.
- Wskaźnik Cena do Jakości: ⭐️⭐️⭐️⭐️ (4/5) – Choć cena jest wysoka, to wskaźnik opłacalności szybuje w górę w momencie, gdy realnie potrzebujesz poważnego leczenia. Jeden kilkudniowy pobyt w prywatnym szpitalu połączony z operacją potrafi kosztować na wolnym rynku od 15 000 do nawet 40 000 zł. W takim scenariuszu pakiet Elite+ „zwraca się” z ogromną nawiązką już w kilka dni. Chodzi też o komfort i dostępność, ponieważ mając wykupiony abonament, już jesteśmy klientami Medicover z określonymi prawami i gwarancjami wynikającymi z umowy.
- Dla kogo to idealne rozwiązanie?: To produkt stworzony dla kadry zarządzającej wyższego szczebla (C-level), właścicieli biznesów oraz osób, dla których zdrowie jest kluczowym aktywem zawodowym, a jakakolwiek przerwa w pracy generuje gigantyczne straty finansowe. To także pakiet dla świadomych po 40. i 50. roku życia oraz osób z poważnymi obciążeniami genetycznymi (np. nowotwory czy choroby serca w rodzinie), którzy chcą przechodzić coroczny, głęboki przegląd organizmu na poziomie komórkowym. Kupujesz ten pakiet, jeśli oczekujesz standardu „concierge” – nie chcesz tracić ani minuty na logistykę, wymagasz najlepszych lekarzy w kraju i chcesz mieć absolutną pewność, że w razie najcięższej choroby system Medicover natychmiast przejmie Cię na swój prywatny oddział szpitalny.
Ubezpieczenie zdrowotne Medicover – czy warto?
Zastanawiając się, czy warto wybrać ubezpieczenie zdrowotne Medicover, w pierwszej kolejności należy przeanalizować bilans zysków w codziennym dbaniu o zdrowie. Samodzielne opłacanie pojedynczych usług medycznych na wolnym rynku bywa kosztowne, podczas gdy abonament zapewnia bezpłatny dostęp do lekarzy oraz pakietu darmowych badań.
W ramach profilaktyki pacjent może wykonać m.in. następujące badania: regularna cytologia szyjki macicy, profilaktyczne badanie ostrości wzroku u okulisty oraz rutynowe badanie ogólne moczu. Co ważne, polisa w pełni pokrywa koszty różnorodnych zabiegów pielęgniarskich (np. zastrzyki, pobranie krwi) oraz drobne zabiegi ambulatoryjne, które lekarz przeprowadza bezpośrednio w gabinecie.
System ubezpieczeń Medicover dba również o pacjenta w procesie diagnostycznym. Konsultacje z różnymi specjalistami zmniejszają ryzyko, by ulec pomyłce lekarskiej, co ma kluczowe znaczenie przy diagnozie i późniejszym leczeniu skomplikowanych schorzeń. Ponadto pakiety premium ułatwiają ścieżkę chirurgiczną, zapewniając wsparcie przed wizytą kwalifikacyjną do zabiegu. Chociaż w nagłych sytuacjach zagrożenia życia i tak kluczowe jest pogotowie ratunkowe, to w codziennej opiece abonament ułatwia kompleksowe leczenie i zapewnia tzw. święty spokój.
Ubezpieczenie szpitalne Medicover – co to jest i kiedy otrzymamy pomoc?
Ubezpieczenie szpitalne w liniach Elite, Elite+ oraz Platinum to pełna koordynacja opieki przed i po hospitalizacji. Pakiety Premium zapewniają pełen zakres opieki ambulatoryjnej oraz dostęp do szpitali. Medicover ma 12 szpitali w swojej grupie, a flagowy Szpital Medicover wykonał ponad 2000 operacji robotycznych da Vinci. W ramach ubezpieczenia pacjent otrzymuje pełne pokrycie kosztów hospitalizacji planowej oraz nagłej na oddziałach m.in. chirurgicznym, kardiologicznym czy ortopedycznym.
Zakres ubezpieczenia obejmuje bezlimitowe operacje, pobyt w pokoju dwuosobowym o podwyższonym standardzie oraz lądowy ogólnopolski transport sanitarny. Dodatkowo polisa pokrywa koszty procedur wysokospecjalistycznych, takich jak chirurgia jednego dnia, zaawansowana diagnostyka czy zabiegi anestezjologiczne. Co ważne dla pacjentów, wariant Elite wymaga uiszczenia opłaty ryczałtowej w wysokości 1000 zł za każdy pobyt związany z realizacją usług szpitalnych, natomiast wyższa opcja Elite+ całkowicie znosi te koszty, gwarantując leczenie bez dodatkowych dopłat.
Szpital Medicover – ile kosztuje?
Dla pacjentów, którzy nie akceptują żadnych półśrodków i chcą całkowicie zabezpieczyć się finansowo na wypadek poważnych problemów zdrowotnych, prywatne ubezpieczenie zdrowotne Medicover przygotowało pakiety z wbudowaną opieką szpitalną. Nasz ranking ubezpieczeń zdrowotnych wysoko ocenia zarówno ochronę w wersji podstawowej jak i rozszerzone zabiegi ambulatoryjne, a także właśnie szpital Medicover.
Co dokładnie zawierają te pakiety? (Kluczowe cechy i konkrety)
- Pełna opieka szpitalna i Chirurgia 1 Dnia: Zarówno wariant Elite, Elite+, jak i Platinum gwarantują hospitalizację, leczenie oraz pobyt w szpitalu. W cenie masz również zabiegi w ramach chirurgii jednego dnia (np. usuwanie przepuklin, artroskopia).
- Totalny brak limitów w przychodniach: Każdy z tych pakietów oferuje bezlimitowy dostęp do aż 70 lekarzy specjalistów oraz ponad 700 badań laboratoryjnych, zaawansowaną diagnostykę (tomografia komputerowa, rezonans magnetyczny), fizjoterapię, a także pakiet prowadzenia ciąży.
- Nielimitowane wizyty domowe: W przeciwieństwie do niższych pakietów (gdzie masz 2 lub 4 wizyty w roku), tutaj lekarz i pielęgniarka przyjadą do Twojego domu zawsze, gdy zajdzie taka potrzeba.
- Przełomowy pakiet Platinum: To bezwzględny flagowiec i medyczny standard VIP. Oprócz pełnego szpitala, jako jedyny na rynku pokrywa koszty prywatnego porodu, hospitalizacji za granicą, oferuje nielimitowaną, pełną stomatologię (w tym leczenie kanałowe i wypełnienia) oraz przypisuje pacjentowi indywidualnego Opiekuna VIP.
Ile to kosztuje? Analiza opłacalności i wpływ na budżet
- Pakiety Elite i Elite+ (Ceny od 315 zł do 395 zł miesięcznie – roczna składka 10% taniej):
- Obciążenie budżetu: Około 4% do 6% średniego wynagrodzenia krajowego netto za osobę.
- Stosunek ceny do jakości: ⭐️⭐️⭐️⭐️⭐️ (5/5). Wersja Elite+ (za 395 zł) zdejmuje większość dopłat do procedur. Biorąc pod uwagę, że sam rezonans kosztuje dziś w granicach 500–800 zł, a jeden dzień w prywatnym szpitalu to koszt ponad tysiąca złotych, kwota ta zwraca się błyskawicznie przy jakiejkolwiek procedurze zabiegowej.
- Pakiet Platinum (Cena od 1350 zł miesięcznie – opłata roczna 10% taniej):
- Obciążenie budżetu: Około 20% do 25% średniego krajowego wynagrodzenia netto. To wydatek luksusowy.
- Stosunek ceny do jakości: ⭐️⭐️⭐️⭐️ (4/5) – cena odzwierciedla olbrzymi koszt procedur, takich jak prywatny poród (który komercyjnie kosztuje od 12 000 do 20 000 zł) oraz zaawansowane leczenie dentystyczne, a także szeroki zarkres pozostałych usług.
Dla kogo to idealne rozwiązanie?
Segment szpitalny to produkt stworzony z myślą o osobach, dla których czas i absolutne bezpieczeństwo są kluczowe. To idealny wybór dla menedżerów wyższego szczebla, przedsiębiorców oraz całych rodzin, które chcą mieć gwarancję, że w razie wypadku lub nagłej choroby nie trafią do wielomiesięcznej kolejki w publicznym szpitalu. Po wersję Platinum najczęściej sięgają kobiety planujące macierzyństwo (ze względu na opłacony prywatny poród i pełną opiekę w luksusowych warunkach) oraz osoby wymagające kompleksowego, natychmiastowego leczenia stomatologicznego i chirurgicznego bez oglądania się na koszty jednostkowe wizyt.
Ograniczenia opieki szpitalnej
Decydując się na ubezpieczenie, warto dokładnie przeanalizować ograniczenia i limity, aby uniknąć zaskoczenia przy planowaniu zabiegów. Standardowy okres karencji na usługi szpitalne wynosi 90 dni od momentu wejścia w życie umowy. Oznacza to, że ochrona w pełnym zakresie szpitalnym nie rusza od pierwszego dnia. Jeszcze większe obostrzenia dotyczą chorób przewlekłych i wad zdiagnozowanych wcześniej – w tym przypadku okres karencji na leczenie schorzeń istniejących przed podpisaniem polisy wynosi 12 miesięcy.
Dodatkowo pacjent musi pamiętać o barierach finansowych w niższych wariantach. Wybierając wariant Elite (opcja z dopłatami), ubezpieczony jest zobowiązany do uiszczenia opłaty ryczałtowej w wysokości 1000 zł za każdy pobyt w szpitalu lub za realizację procedur chirurgii jednego dnia. Limitom ilościowym podlegają także wybrane terapie. Przykładowo, konsultacje i zabiegi z zakresu logopedii czy neurologopedii są ograniczone do 30 usług w roku trwania umowy. Z kolei na specjalistyczną rehabilitację dziecięcą (neurologiczną) przysługuje limit 5 procedur łącznie w ciągu roku.
Podsumowanie ubezpieczenia dla klientów indywidualnych w Medicover
Prywatna opieka w Medicover Ubezpieczenia to skuteczna ucieczka od kolejek i nagłych wydatków. Wybór pakietu zależy od Twoich potrzeb: budżetowe linie Standard/Classic to szybki lekarz rodzinny, a serie Medium/Complex (3–5% pensji) to idealny balans z szeroką diagnostyką dla rodzin. Jeśli szukasz absolutnego bezpieczeństwa, pakiety Elite i Platinum dają dostęp do 12 szpitali oraz operacji robotem da Vinci, choć musisz pamiętać o 90-dniowej karencji na zabiegi. To inwestycja w święty spokój – płacisz stałą składkę i zyskujesz pełną kontrolę nad zdrowiem. Jeśli masz nadal wątpliwości co robić dalej, zawsze możesz skontaktować się z ekspertem Medicover, aby poznać szczegóły od pakietu basic do szczegółów związanych z leczeniem szpitalnym.
